国庆系列前几篇,我们从绿色制造的"三境"、讲到CBAM碳关税、再到绿电直连。如果说绿电直连解决的是"清洁电从哪来",今天这篇讲另一端——用电侧,也就是工厂自己。
过去,工厂只是电力的消费者;现在,车间里那些能灵活调节的设备,一旦被数字化手段聚合起来,就能参与电力系统运行、获得收益。它们不烧煤、不发电,却能像电厂一样为电网"削峰填谷"——这就是虚拟电厂。
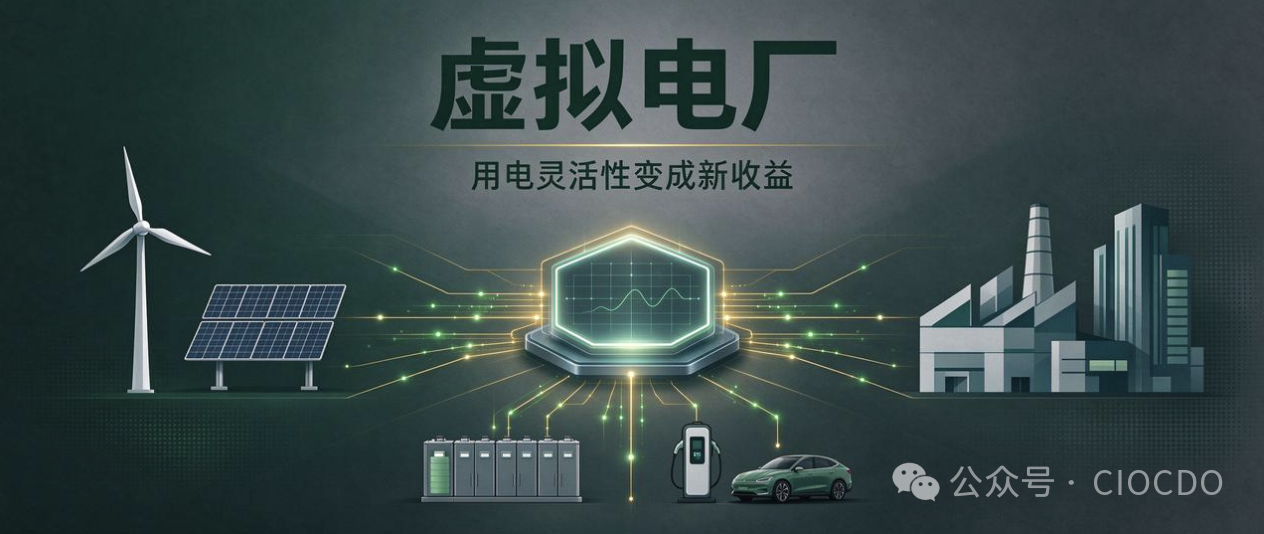
虚拟电厂并非传统意义上的实体发电厂。它依托信息通信、系统集成控制技术,把分散的分布式光伏、可调节负荷、储能、充电桩等资源有效聚合,形成"可观、可测、可调、可控"的系统级能力。
它的核心逻辑,是落基山研究所专题报告里那句话——"荷储有用即资源":负荷和储能只要能在合适的时间灵活调节,就是电力系统的宝贵资源。
对用电企业而言,这意味着身份的转变:从"被动响应、应急兜底",转向"主动参与、常态化的市场主体"。
随着风电、光伏占比持续提高,电力供应的波动性加大,电网比以往任何时候都更需要"灵活性"——而需求侧海量的工商业负荷,正是最现实的调节资源之一。
政策与市场已经给出明确信号:
截至2025年底,全国虚拟电厂项目累计约470个,经测试的最大调节能力达到1685万千瓦,同比增长约70%;
按照国家规划,到2027年全国虚拟电厂调节能力要达到2000万千瓦以上,到2030年达到5000万千瓦以上;
2025年国家发展改革委、国家能源局已出台专门指导意见,为虚拟电厂规模化发展定调。
报告判断,虚拟电厂的核心竞争力,正从"项目数量和聚合规模",转向资源能力、平台能力、市场能力的综合构建。"十五五"将是它从政策驱动走向市场驱动、从试点示范走向规模化应用的关键期。
报告对18个工商业场景逐一测算了负荷理论调节潜力。福建制造业门类齐全,不少正是调节潜力较高的领域:
纺织与化纤:负荷理论调节潜力可达约30%—50%。福建纺织化纤集聚,印染、定型环控等环节具备调节空间,但连续生产环节要谨慎,不能因调节影响工艺稳定;
电气机械与装备:潜力约27%—45%,离散型制造可通过生产排班、工序转移实现负荷调节;
电子设备:潜力约7%—15%,洁净车间、空调与数据机房是主要调节对象;
新能源电池、石化、水泥、造纸等:在储能、余热、破碎粉磨、空压机、水泵等环节各有可调节空间。
从调节方式看,资源大致分四类:热惯性类(空调、冷库、热泵,短时调节不影响舒适度)、生产排程类(离散行业调整工序和班次)、广义储能类(用户侧储能、充电桩)、以及非主要生产负荷(办公空调、照明等)。
但报告特别强调一条:技术上"可以调节",并不等于经济上"愿意调节"。企业是否参与,取决于电费节省、电价信号,以及生产约束和安全风险。任何调节都不能以牺牲订单交付、设备安全和产品品质为代价。
虚拟电厂聚合的资源,主要通过几条路径变现:
峰谷价差:在电价低谷多用电、高峰少用电,降低用电成本;
需求响应补偿:在电网紧张时段按约定调节负荷,获得补偿;
电能量现货市场:"报量报价"正成为主流方式,山东、山西、广东等地已实现常态化参与;
辅助服务:提供调峰、调频、爬坡、备用等服务获得收益。
值得福建企业关注的是,报告显示福建现货市场的准入相对友好,采用单一聚合单元即可参与、不要求运营商总聚合容量达到很高门槛,为本地企业留了空间。
这对节能技改和合同能源管理(EMC)尤其有意义:空压机群控、空调蓄冷、照明改造、水泵变频这些项目,过去主要靠"省电费"回收;接入虚拟电厂后,柔性负荷的调节本身还能产生一笔收益,相当于给技改项目增加了新的现金流、缩短投资回收期。这正是睿信咨询在沙盘里筛选"黄金项目"时,应当算进去的增量价值。
同时要客观:虚拟电厂整体仍处早期,各地市场规则、价格和收益水平还在快速变化,单个中小用户难以独立入市,通常需要依托聚合商或虚拟电厂运营商。
第一步,盘清家底:摸清用电负荷曲线和可调节设备,这部分可复用能碳诊断、设备收集的数据,不重复采集;
第二步,补齐基础:完善计量器具、通信和控制系统,让负荷"可观、可测、可控";
第三步,柔性资源先行:分布式光伏、用户侧储能、充电桩优先布局;
第四步,借船出海:通过聚合商或运营商参与市场,中小企业不必自建平台;
第五步,一本账统筹:把灵活性收益与节能技改、绿色工厂、零碳工厂、CBAM合规纳入同一套能碳数据,统一测算。
未来的工厂,不只是电力的使用者,更是新型电力系统中的灵活资源。全球绿色竞争的优势,正在从"把成本压低",转向"既能证明脱碳进展,又能提供系统灵活性"。
绿电直连在"源"的一端把清洁电送进来,虚拟电厂在"荷"的一端把灵活性用起来——两端同时发力,福建工厂的绿色与智能,才算真正连成一张网。
这个十月,愿更多福建企业看见自己车间里那座"看不见的电厂",让每一度电的弹性,都变成实实在在的竞争力。
欢迎评论区留言或咨询:189 5916 2918