项目 | 内容 |
标题 | 《欧盟碳关税向下游延伸:汽车与工业品进口中约 1500–4300 亿美元可能被纳入范围》(EU Carbon Tariffs Move Downstream) |
机构/系列 | 高盛全球投资研究(Goldman Sachs Equity Research)· GS SUSTAIN |
发布时间 | 2026 年 8 月 26 日 17:11(伦敦时间) |
主要作者 | Evan Tylenda(CFA)、Xavier Zhang、Michele Della Vigna(CFA)、Ben Rada Martin、Matt Greene、Chelsea Song(大中华区经济学家)等 |
性质 | 投行股票研究(卖方研究),服务于投资判断,非欧盟立法文本、非政府文件;报告自述存在利益冲突,投资者仅应作为决策的单一因素 |
提示:本部分为对报告核心正文与图表的结构化中文精译与分析(关键段落意译、数据用表格还原),披露附录从略;所有立法义务与时间节点,最终以欧盟官方公报文本为准。
随着 CBAM 在 2026 年进入“缴费期”,基准值、默认值和核查规则相继明确,投资者关注的焦点正从“机制如何运作”转向“行业与个股影响”。报告评估了重塑下一轮 CBAM 讨论的两大进展:
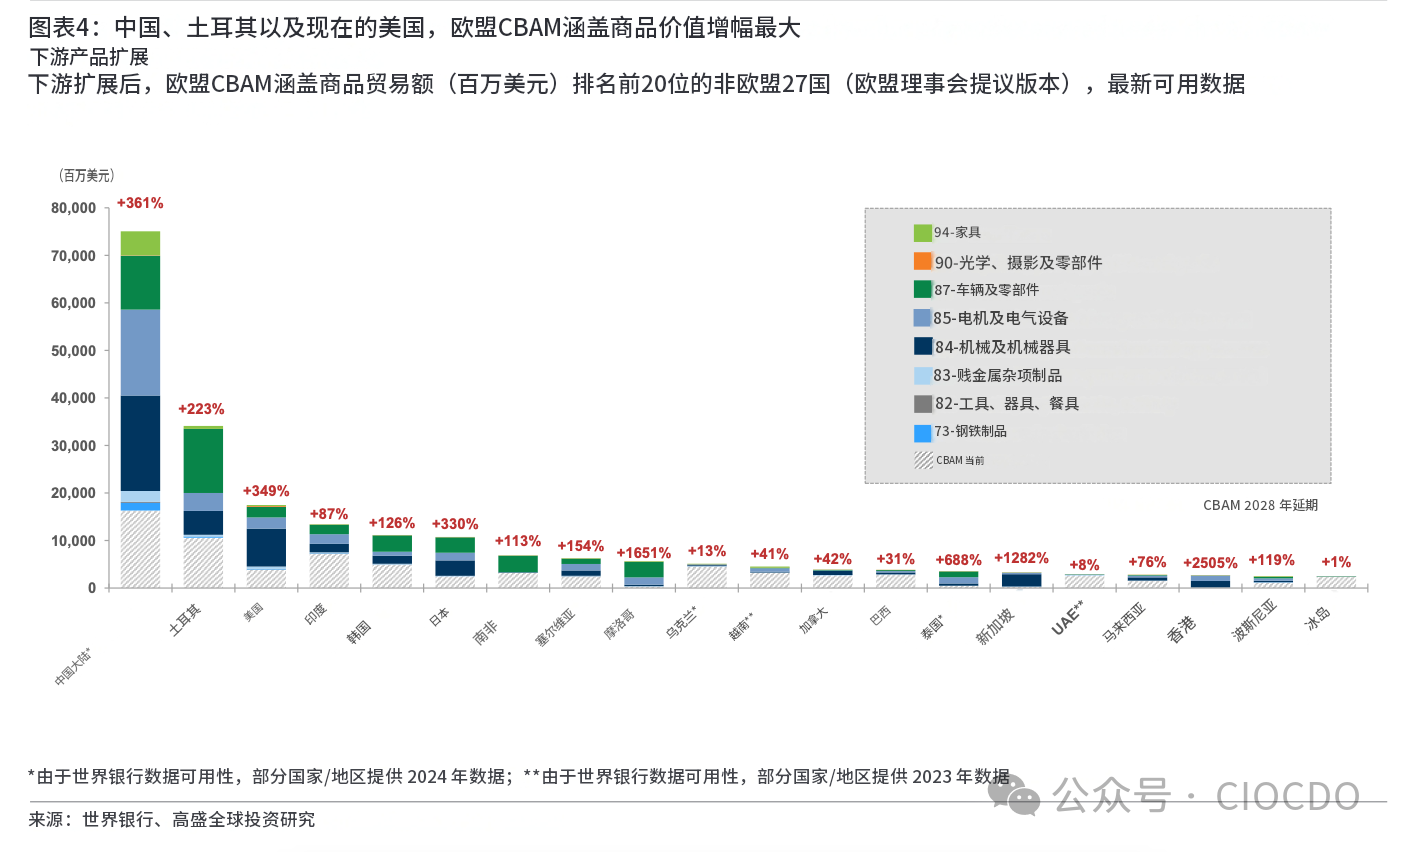
进展一:CBAM 自 2028 年起向下游延伸。欧洲碳边境框架从原材料扩展到汽车、机械、电气设备、航空航天等高附加值制造环节。欧盟委员会、欧盟理事会、欧洲议会的三版提案,分别拟新增约 180 / 380 / 800 个 6 位 CN 编码,对应 CBAM 覆盖进口额在现有约 830 亿美元基础上,分别增加约 720 亿 / 1500 亿 / 3470 亿美元,使年覆盖进口总额升至约 1550 亿 / 2320 亿 / 4300 亿美元。高盛测算,扩展将显著抬升主要制造出口国的覆盖贸易暴露:中国 +361%(约 +590 亿美元)、土耳其 +223%(约 +240 亿)、美国 +349%(约 +140 亿)。三版提案都锁定高价值商品,集中在机械、电气设备和运输相关产品——如功率转换器、商用车、汽车零部件、飞机发动机零件、电缆。
进展二:2026 年 7 月 EU ETS 审查“推迟但不削弱”CBAM 影响。拟议 ETS 改革把 CBAM 行业的免费配额退坡终点从 2034 年延后到 2038 年,降低出口商中期 CBAM 成本,使进口产品完全承担欧盟碳成本的时点推迟 4 年;高盛更新模型显示,2034–37 年钢铁、铝出口商 CBAM 费用较其 2026 年 1 月估计低约 5%–10%,但中国、印度等高排放出口商仍是最暴露的群体。
个股含义:高盛继续看好欧盟本土生产商,受益范围从原材料扩大到制成品;在评级为“买入”、欧洲收入暴露超 40% 的股票中,点名 BMW、Knorr-Bremse、Nexans、Prysmian、Mercedes-Benz、Volvo、Safran、Airbus、Rational、Rheinmetall 为下游扩展的潜在受益者。传统 CBAM 板块中,水泥偏好 Holcim、Heidelberg Materials,钢铁认为 ArcelorMittal(中性)仍处于有利位置。
欧盟委员会于 2025 年 12 月 17 日首次提出下游扩展,拟自 2028 年起纳入约 180 种钢、铝密集型产品;欧盟理事会于 2026 年 6 月 12 日通过谈判授权(扩至 380 个编码);欧洲议会 ENVI 委员会于 2026 年 7 月 7 日通过范围最宽的报告(800 个编码)。下一节点是议会全体立场(预期 2026 年 9 月),之后进入三方会谈;三版均以 2028 年 1 月 1 日为实施日。
维度 | 欧盟委员会 | 欧盟理事会(高盛基准) | 欧洲议会 ENVI |
新增 6 位 CN 编码 | 约 180 | 约 380 | 约 800 |
新增覆盖进口额 | 约 +720 亿美元 | 约 +1500 亿美元 | 约 +3470 亿美元 |
覆盖进口总额 | 约 1550 亿美元 | 约 2320 亿美元 | 约 4300 亿美元 |
较现有增幅 | +88% | +181% | +420% |
重点新增品类 | 汽车及零部件、工业机械、电气设备、电机/变压器/电缆、家用电器、工程机械、金属家具、预制建筑;理事会加细到制动/转向/车桥/排气/车身、叉车、燃气轮机零件、航空发动机零件、泵、过滤与制冷设备;议会进一步纳入全部乘用车子类、消费品、HVAC 及更多铝制品以防规避 | ||
高盛以理事会版作为分析基准(其包含委员会提案、且纳入理事会与议会清单中共同出现的编码),认为这是三方最可能收敛的区域:在委员会约 180 个新编码之外,理事会与议会共同提议的约 190 个编码“留下”的概率较高。
欧洲汽车工业协会(ACEA)立场:支持防碳泄漏目标,但担心范围与时间表。主张乘用车应排除(复杂全球供应链的排放追踪负担过重),支持纳入重型车(CN 8701、8704,钢含量高、供应链更本地化);建议实施从 2028 推迟到 2030,以评估首轮机制并缓解认可核查机构的产能瓶颈;呼吁简化报告、设置供应商层面的最低豁免门槛。
按理事会版,CBAM 覆盖对欧出口暴露最高的依次为中国(约 750 亿美元)、土耳其(约 350 亿)、美国(约 180 亿)、印度(约 130 亿)、韩国(约 110 亿)。对中国,新增覆盖最多的品类为机械(约 200 亿)、电气设备(约 180 亿)、车辆及零部件(约 110 亿)、家具(约 50 亿)。
出口方 | 现有覆盖 | 委员会版 | 理事会版 | 议会版 | 较现有增幅 |
中国大陆 | 163 | 395 | 751 | 1284 | +361% |
土耳其 | 106 | 257 | 341 | 552 | +223% |
美国 | 39 | 127 | 175 | 412 | +349% |
印度 | 72 | 90 | 134 | 196 | +87% |
韩国 | 49 | 76 | 111 | 270 | +126% |
日本 | 25 | 68 | 107 | 310 | — |
世界总计 | 826 | 1549 | 2323 | 4296 | +181% |
(单位:亿美元,2025 年;部分国家用 2024/2023 数据。来源:世界银行、高盛研究)
大中华区经济学家(Chelsea Song)观点:扩展使受 CBAM 影响的中国对欧出口占比,从基础钢铝阶段的约 2.1% 升至约 12.1%(新增约 580 亿美元),主要冲击电气设备、机械、运输设备——这些板块贡献了 2025 年中国对欧 8.5% 名义出口增长中的 4.9 个百分点。但下游产品的实际税率或只占最终出口价的一小部分(CBAM 按钢铝前体隐含碳、而非成品总价值计征),重卡等高碳产品成本仍可观。成本与质量优势、企业适应能力(如电动车在反补贴税后的恢复)、稀土等关键投入的杠杆(中国供应欧盟逾 90% 稀土)将缓冲冲击,预计欧盟政策趋严但不至于引发强烈反制,对中国出口增长影响温和。
新增覆盖高度集中于少数制成品类别,前 30 个 6 位编码约占扩展下游进口的 70%。最大的新增类别为:功率转换器/整流器(约 140 亿美元)、轻型柴油商用车(约 105 亿)、其他汽车零部件(约 78 亿)、飞机发动机/涡桨零件(约 74 亿)、低压绝缘电缆电线(约 54 亿)。部分品类出口国高度集中,竞争含义更具针对性。
CN 编码 | 产品 | 欧盟进口额(亿美元) | 第一出口方及份额 |
850440 | 功率转换器/逆变器/整流器 | 140.2 | 中国 62% |
870421 | 轻型柴油商用车(<5t) | 104.5 | 土耳其 57% |
870899 | 其他汽车零部件 | 77.7 | 中国 22% |
841191 | 航空发动机/涡桨零件 | 74.4 | 新加坡 28% |
854449 | 低压绝缘电缆电线 | 53.6 | 土耳其 34% |
850300 | 电机/发电机零件 | 47.2 | 中国 50% |
940320 | 金属家具 | 31.3 | 中国 78% |
841810 | 冰箱冷冻柜 | 24.7 | 中国 71% |
845011 | 全自动家用洗衣机 | 18.1 | 中国 69% |
842710 | 电动叉车 | 14.6 | 中国 79% |
732393 | 不锈钢炊具 | 14.4 | 中国 85% |
940179 | 金属框架座椅 | 11.8 | 中国 83% |
报告以“默认值+免费配额调整”逐国测算应缴排放与费用(费用按 100 美元/tCO2e 示意)。钢铁(热轧非合金钢卷,CN 7208,高炉-转炉路线)直接排放默认值在 2026(含 10% 上浮)为:中国 3.51、印度 4.71、韩国 1.54、日本 2.31 tCO2e/t;2028 起(30% 上浮)升至中国 4.14、印度 5.56。
钢铁 CBAM 费用(美元/t) | 中国 | 土耳其 | 印度 | 美国 | 韩国 | 日本 |
2026 | 217 | 133 | 337 | 99 | 20 | 97 |
2030 | 344 | 245 | 486 | 205 | 111 | 202 |
2034–37 | 394 | 295 | 536 | 255 | 161 | 252 |
2038 | 414 | 316 | 556 | 275 | 182 | 273 |
铝(未锻造铝,CN 7601,原生铝路线)2026 年默认 CBAM 费用为:中国 191、土耳其 48、印度/UAE/巴林 67、美国 48 美元/t;2038 年中国约 390。当前 LME 铝价约 3160 美元/t,即 CBAM 费用占比初期相对有限、随免费配额退坡而上升。
免费配额与脱碳投资挂钩:2031 年起,欧盟企业须提交经核查的脱碳计划,并把相当于所获免费配额价值的资金投入欧盟境内脱碳项目,才能拿到全额配额;主要受益者是能证明可信脱碳投资的本土生产商。
钢铁:欧盟本土生产商与低碳出口商持续受益;ArcelorMittal 凭借欧洲产能+巴西板坯+再轧资产处于有利位置。报告提示“板坯进口”可能成为规避通道(中国板坯到欧洲含 CBAM 约 566 欧元/t,对比欧洲板坯约 575)。
水泥:Holcim、Heidelberg Materials 凭借领先脱碳支出、更低熟料比和净零路线图最受益,成本优势约 3–10 欧元/t;未能证明脱碳投资的生产商可能失去未来免费配额。
EUA 价格:尽管 ETS 改革小幅缓解市场紧张,高盛仍预计 EUA 价格到 2030 年达 90 多欧元/吨。
价值 | 局限/注意 |
量化了下游扩展的贸易规模、国别与产品暴露,数据颗粒度高,可帮助企业判断“自己是否、何时、以多大成本被卷入” | 属卖方股票研究,立场偏向“保护欧盟本土产能、利好相关股票”,并非中立政策评估 |
厘清 欧盟碳排放交易体系(EU ETS)审查“推迟而非取消”,避免企业误判为碳成本下降而拖延减排 | 三版提案仍在立法中,最终编码范围、实施细节(甚至是否延至 2030)存在不确定性 |
“默认值惩罚+实测值优势”的结论,与企业建立核算监测的方向一致 | 费用测算用假设碳价(100 美元)和默认值,仅为情景示意,不等于实际缴费 |
高盛报告的核心增量,是 CBAM 从“原材料”扩到“制成品”,并把免费配额退坡延至 2038。这与国内绿色制造三条线在同一批企业、同一套数据上交汇:
国内三方向 | 与 CBAM 的交汇点 | 关键动作 |
1.省级绿色工厂升级国家级(省升国) | GB/T 36132—2025 的能耗强度、碳排放强度、可再生能源利用率核算,与 CBAM 排放核算口径相通;出口型企业一次建账、内外两用 | 同一套能碳家底,同时支撑国家级申报与 CBAM 实测值 |
2.绿色供应链领航企业(大型母公司) | 领航要求全生命周期绿色管理;CBAM 下游扩展正要求链主掌握零部件、设备的钢铝隐含碳——两者都要“供应链碳数据” | 建供应链碳数据采集与 LCA 能力,向供应商要数据 |
3.国家级绿色工厂动态管理 | 现有国家绿厂对照新国标维持绩效;若产品出口,还要持续满足 CBAM 核查,绩效下滑同时触发“被移出”与“碳成本上升” | 动态管理表与 CBAM 监测计划合并,持续留痕 |
结合 CBAM 现行范围(水泥、钢铁、铝、化肥、电力、氢)与 2028 下游范围(机械、汽车零部件、电气设备、家电等),福建重点行业暴露与紧迫度如下(具体是否纳入以最终立法 CN 清单为准):
福建行业 | 主要地区 | CBAM 暴露 | 紧迫度 |
新能源电池/锂电及材料 | 宁德、厦门、龙岩 | 电池本体暂不在现行 CBAM,但铝外壳/箔、设备、海外建厂与产品碳足迹受关注;电气设备(转换器)2028 明确纳入;龙头出口规模大 | 高(前瞻布局) |
装备机械/工程机械 | 泉州、厦门、三明 | 2028 下游直接纳入:工程机械、叉车、起重/矿山机械、零部件,钢含量高;中国是电动叉车等品类第一出口方 | 高(直接命中) |
电气设备/电缆/电机 | 福州、厦门、南平 | 2028 直接纳入:功率转换器(中国占 62%)、电缆、变压器、电机及零件;属最大新增类别 | 高(最大增量) |
纺织服装/染整 | 泉州、福州长乐、莆田 | 面料/成衣暂不在 CBAM,但染整高耗能、品牌客户要求产品碳足迹与绿色供应链;部分鞋服金属配件受下游影响 | 中(间接/品牌驱动) |
电子/光电/电器 | 厦门、福州 | 家电(冰箱、洗衣机)2028 纳入,中国出口份额高;福建显示/半导体更多受绿电与碳足迹要求 | 中—高 |
建材(水泥、陶瓷、石材) | 三明、泉州、龙岩 | 水泥现行即纳入、属最高碳强度品类;陶瓷窑炉高耗能;石材机械/金属配件受下游影响 | 高(水泥现行) |
钢铁/有色金属 | 福州、宁德、南平、龙岩 | 钢铁、铝现行即纳入,默认值费用最高(中国钢 2026 约 217 美元/t、铝约 191 美元/t) | 高(现行) |
需加快适应的企业画像:已在省级绿色工厂名单、属 C 类制造业,且产品(或其中钢铝前体、设备、零部件)出口欧盟或进入出口型链主供应链;尤其是装备机械、电气设备/电缆/电机、家电、新能源电池配套、金属制品企业。
为什么紧迫:这些品类正是 2028 下游扩展的主体(转换器、电缆、叉车、家电、机械零件中国出口份额普遍 60%–85%);企业在申报国家级时可基于能碳管理系统建立的能耗与碳排放核算,可直接转为 CBAM“实测值”,避免使用逐年上浮(10%→20%→30%)的默认值。
行动建议:
先做“产品—CN 编码—碳成本对照”:逐产品核对是否在现行/理事会/议会清单,标注钢铝含量与耗电,算出暴露金额;
按欧盟方法(直接排放+外购电力间接排放)建立监测计划,与 GB/T 36132—2025 自评合并,争取实测值;
当年绿电绿证当年核销,变频永磁、余热回收等技改既降 CBAM 费用、又获国家级评分;
把国家级申报材料与 CBAM 排放报告字段统一,避免重复建账。
需加快适应的企业画像:央企或行业龙头等大型企业母公司(含在福建的集团总部、区域总部),供应商众多、产品出口或下游客户在欧;如新能源、电子电器、装备、汽车产业链链主。
为什么紧迫:领航评价要求全生命周期绿色管理(绿色采购、运输、回收),CBAM 下游扩展又要求链主掌握零部件隐含碳;两者是同一件事——没有供应商碳数据,领航申报与出口合规都无法闭环。原国家级绿色供应链名单不再保留,需按新要求重新对标。
行动建议:
绘制供应链流程图,识别钢铝/高碳前体与高暴露零部件(对照下游 CN 清单);
把碳数据要求嵌入采购与供应商准入,优选能提供数据、愿意改善的供应商,设统一报送模板;
对重点产品开展 LCA/产品碳足迹,形成可核查的全生命周期数据;
以母公司为主体统筹领航申报,同步建立 CBAM 供应商数据归集机制。
需加快适应的企业画像:现有国家级绿色工厂(含 2024 第九批、2025 第十批国家绿色工厂中的福建企业),尤其是钢铁、铝、水泥、化工、装备、电气等出口或高耗能企业。
为什么紧迫:一方面要对照 GB/T 36132—2025 维持“五化”绩效、按时填报动态管理表,否则可能被移出;另一方面出口产品面临 CBAM 核查,绩效下滑会同时导致“丢牌子”和“碳成本上升”。ETS 免费配额延期 只是推迟、不是取消,不能因此放松减排。
行动建议:
核对是否在国家级名单,对照新国标做差距自评,重点盯碳排放强度、可再生能源利用率、产品碳足迹等新增/强化指标;
把动态管理表与 CBAM 监测计划、数据留存(至少 4 年)合并,统一台账;
对短板(淘汰设备、计量器具、四大体系)借四季度整改,技改同时降碳成本;
提前安排第三方核查(首年实地审核),避免临近申报排队。
七步走:①盘产品与 CN 编码暴露 → ②建核算监测、用实测值 → ③当年绿电绿证当年核销 → ④落地短平快技改(空压/水系统/照明/余热)→ ⑤向供应链要数据、做 LCA产品生命周期评价 → ⑥把绿色制造申报与 CBAM 合规并表 → ⑦盯住英国(2027)及美加日后续机制。
睿信咨询服务范围声明:协助企业自评与规范申报,不承诺获评、不承诺碳成本具体降幅,最终以官方文本与第三方核查为准。
欢迎评论区留言或咨询:189 5916 2918